上海私募股权基金:从规模扩张到价值深耕的行业进化逻辑
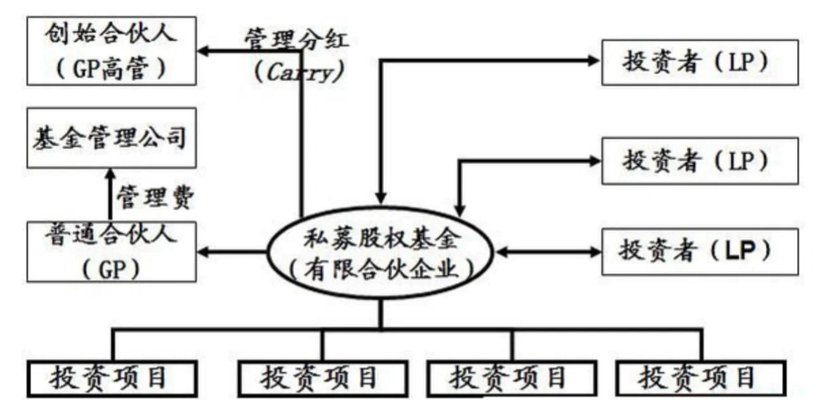
上海私募股权基金行业在过去十年经历了从野蛮生长到精耕细作的深刻转变。截至2024年末,上海地区在中基协登记的私募股权、创业投资基金管理人超过1800家,管理基金规模突破2.3万亿元,占全国私募股权基金总规模的比重稳定在18%以上。这组数据背后,折射出的不仅是数量的积累,更是行业逻辑的根本性切换——从追求管理规模的外延式扩张,转向以投后赋能和产业深耕为核心的内涵式增长。
一、募资端的结构性变化:国资LP崛起与市场化资金重构
上海私募股权基金的募资结构在近三年发生了显著位移。根据清科研究中心数据,2024年上海地区新募集基金中,国资背景LP出资占比已接近六成,较2019年上升约二十个百分点。这一变化的直接后果是,基金管理机构在投资决策中需要更系统地回应产业引导和政策适配的诉求,而非单纯追求财务回报最大化。
与此同时,市场化母基金和家族办公室资金在上海的活跃度有所回升。部分深耕长三角的VC基金管理机构开始将募资重心从单一大额LP转向分散化的高净值人群与产业资本组合,以降低单一资金来源的集中度风险。这种"国资打底、市场化增量"的募资格局,正在重塑上海私募股权基金的治理结构和决策机制。
二、投资策略的分化:垂直深耕成为差异化竞争的关键
当管理规模不再是稀缺资源,投资策略的差异化便成为机构生存的核心命题。观察上海地区活跃的私募股权投资机构可以发现一条清晰的演化路径:综合型大基金在收缩战线、聚焦优势行业,而中小型机构则在特定垂直领域建立认知壁垒。
以天地资本投资为例,其旗下天地成长基金聚焦成长期企业的结构化融资需求,天地人禾基金则侧重农业与消费升级交叉领域,泰山天颐基金关注医疗健康服务链条,天地共富基金则围绕区域产业协同展开布局。这种多基金并行的架构并非简单的规模叠加,而是试图在不同产业周期中形成互补——当某一赛道估值回调时,其他基金的现金流和退出节奏可以对冲整体组合的波动。这一策略在2023年至2024年的市场调整期显示出一定的抗周期能力。
值得注意的是,上海私募股权基金在硬科技领域的投资集中度持续上升。2024年上海地区私募股权基金投向半导体、生物医药、新能源三大领域的资金占比合计超过55%,较2020年提升近十五个百分点。这一趋势与上海建设科创中心的城市战略高度吻合,但也带来了赛道拥挤和估值泡沫的隐忧。
三、退出端的现实压力与路径创新
IPO退出渠道的收窄是当前上海私募股权基金面临的最现实挑战。2024年A股IPO审核趋严,全年过会企业数量较2021年高点下降超过六成,直接影响了基金的退出节奏和DPI表现。在这一背景下,上海地区的基金管理机构开始加速探索多元化退出路径。
- S基金交易活跃度提升:2024年上海地区私募股权二级市场交易规模同比增长约40%,部分机构通过份额转让实现阶段性流动性回收。
- 并购退出比重上升:产业资本对成长期企业的并购意愿增强,尤其是在生物医药和智能製造领域,并购退出案例占比较2022年翻倍。
- 回购条款执行趋严:在IPO预期不明朗的情况下,基金对被投企业的回购条款执行力度明显加大,这也对创业投资公司的投前条款设计提出了更高要求。
退出端的压力正在倒逼上海私募股权基金重新审视"投管退"的节奏匹配。过去依赖IPO单一通道的退出模型已难以为继,基金需要在投资阶段就预设多元化的退出剧本,这对管理团队的产业资源和交易撮合能力提出了更高要求。
四、合规深化与行业分化
证券基金业协会备案体系的持续完善,使得私募股权行业的合规门槛实质性提高。2023年《私募投资基金登记备案办法》实施后,上海地区新增管理人登记数量明显放缓,而存量机构中不符合持续经营要求的"僵尸机构"加速出清。这一过程虽然短期带来阵痛,但从中长期看,有利于行业信誉的修复和LP信心的重建。
合规成本的上升也在加速行业分化。头部机构凭借完善的合规体系和透明的信息披露能力,更容易获得机构LP的青睐;而小型机构则面临要么被整合、要么转向更细分利基市场的选择。上海私募股权基金行业的集中度预计将在未来两到三年内进一步提升。
结语
上海私募股权基金行业正处于一个关键的转型窗口期。规模扩张的时代已经过去,价值创造的能力才是下一阶段的核心竞争力。无论是募资结构的重构、投资策略的垂直化,还是退出路径的多元化探索,本质上都指向同一个方向——私募股权基金需要从"资金中介"进化为"产业合伙人"。对于深耕上海的VC基金管理机构和创业投资公司而言,能否在合规框架内建立起可持续的投后赋能体系和多元退出能力,将决定其在下一个周期中的位置。